L’energia usata per la ricarica viene equiparata al carburante se adeguatamente documentata, mentre il Conto Termico e le misure ordinarie restano strumenti utili per pianificare l’investimento.
In breve:
- Con un unico appalto che comprende fotovoltaico e colonnina si applica l’IVA al 10%; con contratti separati, la colonnina sconta il 22%.
- La deducibilità dell’energia dipende dalla categoria e dall’uso del veicolo: per gli agenti di commercio raggiunge l’80%, con pagamenti tracciabili e consumi documentati.
- La colonnina strumentale si ammortizza generalmente applicando coefficienti annui dal 12,5% al 20%, scelti in base alla vita utile stimata.
- Il Conto Termico 3.0 ammette la colonnina soprattutto se abbinata ad altri interventi di efficientamento; quando richiesta, la domanda va presentata prima dei lavori.
Indice
- Dettaglio IVA sulle colonnine: quando si applica l’aliquota ridotta del 10%
- Deducibilità ai fini delle imposte dirette: energia come carburante e percentuali rilevanti
- Ammortamento e classificazione contabile della colonnina come immobilizzazione
- Incentivi e strumenti pubblici utili: Conto Termico, GSE e misure ordinarie 2026
- Checklist pratica per documentare e richiedere detrazioni e deduzioni
- Come DML Idee supporta l’impresa: servizio chiavi in mano e assistenza documentale
- La pianificazione fiscale conta quanto la tecnologia
- Richiedi una valutazione per il tuo impianto fotovoltaico e la colonnina aziendale
- Domande frequenti
- Fonti
Dettaglio IVA sulle colonnine: quando si applica l’aliquota ridotta del 10%
Il portale dell’Agenzia delle Entrate riconosce l’aliquota agevolata quando la stazione di ricarica viene fornita e installata insieme a un impianto fotovoltaico, all’interno di un unico contratto di appalto. In questo caso la colonnina viene trattata come parte integrante dell’intervento energetico, non come acquisto a sé stante.
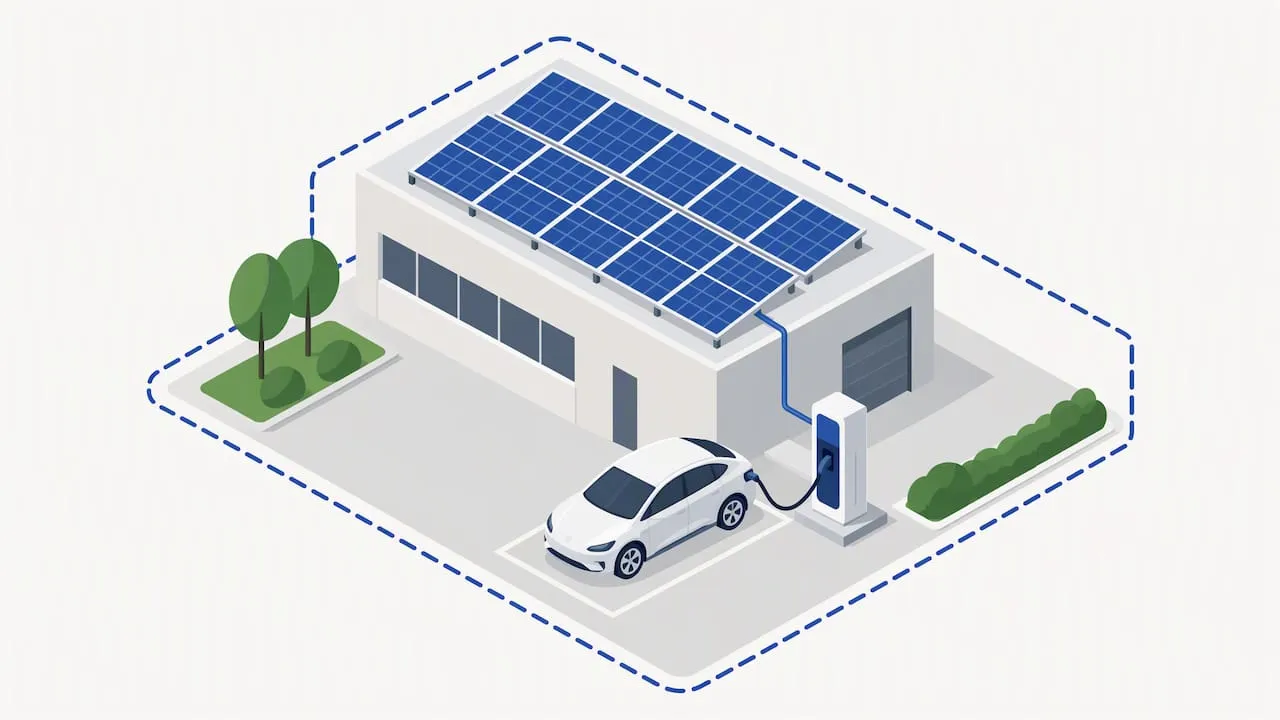
Resta però possibile recuperare l’IVA assolta se il bene è strumentale all’attività e se, in presenza di importi rilevanti, ricorrono i presupposti per il rimborso previsto dall’articolo 30 del Decreto IVA, come chiarito dalla risposta n. 497 del 22 ottobre 2020 dell’Agenzia delle Entrate, che riconosce la natura di bene ammortizzabile delle stazioni di ricarica.
Le due situazioni pratiche più comuni sono queste:
- Appalto unico fotovoltaico più colonnina: IVA al 10% su entrambe le voci, con fattura che descrive l’intervento come unitario.
- Contratti separati: IVA al 22% sulla colonnina, con eventuale detrazione o richiesta di rimborso secondo i requisiti del bene strumentale.
La scelta del contratto unico, quando tecnicamente possibile, semplifica anche la gestione contabile successiva, perché evita di dover giustificare due interventi distinti davanti a un controllo.
Deducibilità ai fini delle imposte dirette: energia come carburante e percentuali rilevanti
Ai fini IRPEF e IRES, l’energia elettrica destinata alla ricarica dei veicoli aziendali segue un trattamento particolare. La risposta n. 477 del 15 dicembre 2023 dell’Agenzia delle Entrate equipara l’energia al carburante tradizionale, aprendo alla deducibilità secondo le percentuali previste dall’articolo 164 del TUIR.
Per orientarsi tra i casi più frequenti, conviene seguire questi passaggi:
- Verificare la categoria del veicolo e l’uso che ne viene fatto, perché il TUIR distingue tra uso strumentale esclusivo e uso promiscuo.
- Applicare la percentuale di deducibilità prevista per la propria categoria: per gli agenti di commercio, ad esempio, la stessa risposta dell’Agenzia delle Entrate riconosce una deducibilità dell’80% per l’energia destinata alla ricarica.
- Conservare la documentazione che collega il consumo energetico al veicolo specifico, evitando di confondere i consumi di ricarica con quelli generali dell’immobile.
La tracciabilità dei pagamenti resta un presupposto imprescindibile: senza pagamenti tracciabili, l’Agenzia delle Entrate non riconosce la deducibilità della spesa energetica, come confermano anche i commenti di prassi raccolti da Redazione Fiscale. Una wall box con reportistica dedicata, che isola le sessioni di ricarica aziendali dal resto dei consumi, è lo strumento più semplice per rispettare questo requisito.
Ammortamento e classificazione contabile della colonnina come immobilizzazione
Questo vale sia per le colonnine installate singolarmente sia per quelle integrate in un impianto fotovoltaico più ampio.
- La colonnina deve essere strumentale all’attività, cioè effettivamente utilizzata per la ricarica dei veicoli aziendali.
- Il coefficiente di ammortamento per impianti elettrici speciali si colloca generalmente tra il 12,5% e il 20% annuo, a seconda della vita utile stimata del bene.
- La scelta del coefficiente incide direttamente sull’utile imponibile degli anni successivi all’installazione, quindi merita una valutazione insieme al proprio commercialista.
Un consiglio: pianificare l’acquisto della colonnina nello stesso esercizio fiscale dell’impianto fotovoltaico permette di valutare insieme ammortamenti e detrazioni, evitando disallineamenti tra le due pratiche.
Incentivi e strumenti pubblici utili: Conto Termico, GSE e misure ordinarie 2026
Oltre al trattamento fiscale ordinario, alcune imprese possono valutare l’accesso al Conto Termico 3.0, gestito dal GSE, per interventi di efficienza energetica che comprendono anche le infrastrutture di ricarica abbinate a specifici impianti. La documentazione pubblicata dal GSE sul Conto Termico 3.0 descrive requisiti, algoritmi di calcolo e tempistiche di accesso che le imprese devono rispettare con attenzione.
- La richiesta preliminare, quando prevista dal tipo di intervento, va presentata prima dell’avvio dei lavori: presentarla a posteriori compromette l’accesso all’incentivo.
- La colonnina risulta ammissibile soprattutto quando abbinata ad altri interventi di efficientamento previsti dal Conto Termico, non come intervento isolato.
- Le regole di accesso del Conto Termico definiscono inoltre le modalità di presentazione delle domande e i termini da rispettare per ciascuna categoria di intervento.
Accanto agli strumenti dedicati, restano rilevanti le misure ordinarie di pianificazione fiscale, come le maggiorazioni di ammortamento previste dalla legge di bilancio, che consentono di programmare l’investimento su un orizzonte pluriennale senza dipendere da bandi a termine.
Checklist pratica per documentare e richiedere detrazioni e deduzioni
Per sostenere le agevolazioni in caso di controllo, gli uffici amministrativi dovrebbero raccogliere e conservare una serie di documenti fin dal momento dell’acquisto.
- Contratto di appalto o fornitura, con descrizione chiara dell’intervento (colonnina singola oppure colonnina integrata nel fotovoltaico).
- Fatture dettagliate che separano le voci di costo e indicano l’aliquota IVA applicata.
- Verbale di collaudo dell’impianto, utile a dimostrare l’effettiva messa in funzione del bene.
- Report dei consumi della wall box, che isolano l’energia destinata alla ricarica dai consumi generali.
- Prove di pagamento tracciabili per ogni fase dell’investimento e per i consumi energetici associati.
Un consiglio: integrare la wall box con un software di gestione energetica semplifica la produzione dei report richiesti in caso di verifica e riduce il rischio di errori nella classificazione dei consumi.
Come DML Idee supporta l’impresa: servizio chiavi in mano e assistenza documentale
Realizziamo impianti fotovoltaici e integriamo le colonnine di ricarica nello stesso progetto, quando la configurazione lo consente, per facilitare l’accesso all’IVA agevolata sull’intervento unitario. Accompagniamo le imprese nella scelta tecnica e nella raccolta della documentazione necessaria a sostenere deduzioni e detrazioni, dai contratti alle fatture fino ai report di consumo.
La pianificazione fiscale conta quanto la tecnologia
Molte imprese scelgono la colonnina pensando solo alla tecnologia, trascurando che un contratto ben strutturato vale quanto l’impianto stesso. Integrare fotovoltaico e ricarica nello stesso appalto, con un monitoraggio accurato dei consumi, è la scelta più solida nel 2026.
— Giulia
Richiedi una valutazione per il tuo impianto fotovoltaico e la colonnina aziendale
Progettiamo e installiamo impianti fotovoltaici chiavi in mano insieme a sistemi di accumulo e colonnine di ricarica, seguendo l’intervento dalla progettazione fino al collaudo finale. Per informazioni sui costi e sui dettagli, si consiglia di consultare il sito ufficiale. Questo approccio integrato è pensato proprio per semplificare la gestione fiscale dell’investimento, dal contratto unico alla raccolta dei documenti utili in caso di controllo.
- Progettazione e installazione di sistemi di accumulo e colonnine di ricarica in un unico intervento.
- Analisi preliminare della bolletta energetica per dimensionare correttamente l’impianto.
- Assistenza nella raccolta della documentazione tecnica necessaria a sostenere le agevolazioni fiscali.
Se stai valutando l’installazione di una colonnina aziendale, magari insieme a un nuovo impianto fotovoltaico, contattaci per una valutazione del progetto più adatto alla tua azienda.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Domande frequenti
Qual è la deducibilità fiscale per le auto elettriche aziendali nel 2026?
La deducibilità segue le percentuali previste dall’articolo 164 del TUIR, differenziate in base all’uso del veicolo, strumentale esclusivo o promiscuo. 477/2023 dell’Agenzia delle Entrate](https://www.agenziaentrate.gov.it/portale/documents/20143/5718720/Risposta+n.+477_2023.pdf/7f652a7a-190d-cdc8-74dd-38da963ccb43).
Quali sono le detrazioni fiscali per le colonnine elettriche?
Risposta n. 497/2020 dell’Agenzia delle Entrate.
Quanto si può scaricare un’auto aziendale?
Non esiste un’unica percentuale valida per tutte le imprese: la documentazione sui consumi e sull’uso effettivo del veicolo determina quale fascia si applica.
Come funziona il rimborso per la ricarica elettrica di un’auto aziendale?
Il rimborso o la deducibilità della spesa energetica richiedono pagamenti tracciabili e una misurazione puntuale dei consumi legati alla ricarica aziendale, distinti da altri consumi energetici. L’energia viene equiparata al carburante ai fini fiscali, quindi vale lo stesso rigore documentale richiesto per le spese di carburante tradizionali.